Fuite en couverture
Tuile fendue, gélive ou déplacée par le vent, recouvrement insuffisant sur un versant exposé. C'est le cas le plus fréquent et le plus simple à traiter — encore faut-il trouver la bonne tuile, pas la plus visible.
Une tache au plafond ne se trouve presque jamais à la verticale de l'entrée d'eau. On remonte le trajet avant de toucher quoi que ce soit — et on vous remet un rapport écrit.
Chercher une fuite, ce n'est pas monter sur le toit et regarder. C'est remonter un trajet d'eau à l'envers, du point où elle apparaît chez vous jusqu'au point où elle entre. Entre les deux, il y a souvent plusieurs mètres, une panne, un liteau et une couche d'isolant. Tant que ce trajet n'est pas établi, réparer revient à jouer aux dés avec votre plafond.
Tuile fendue, gélive ou déplacée par le vent, recouvrement insuffisant sur un versant exposé. C'est le cas le plus fréquent et le plus simple à traiter — encore faut-il trouver la bonne tuile, pas la plus visible.
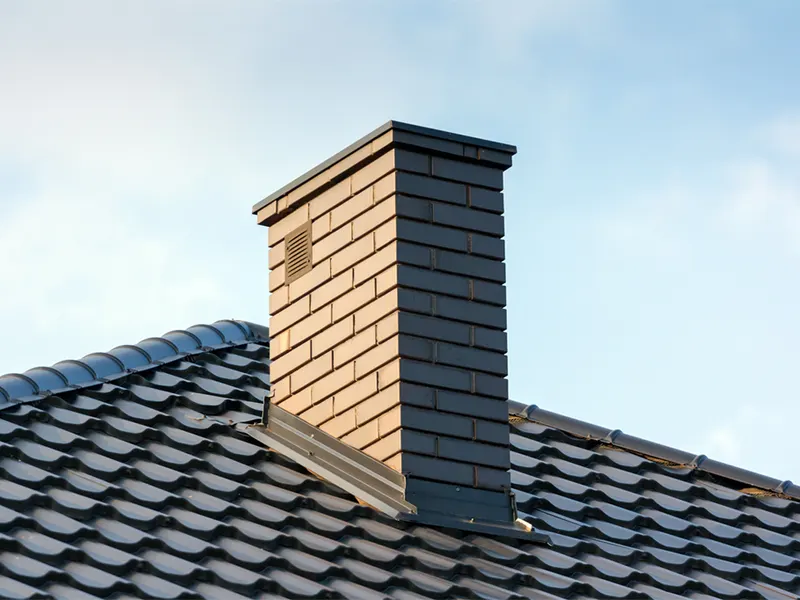
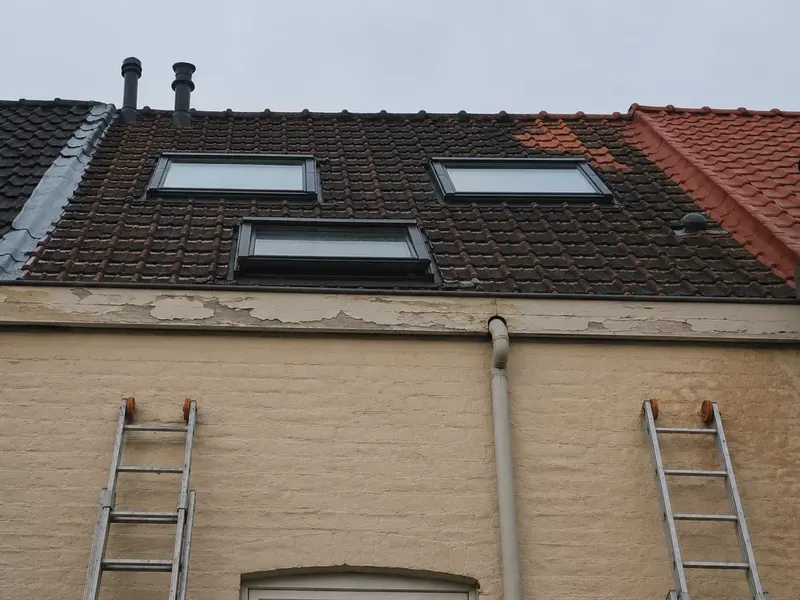
Partout où la couverture rencontre autre chose — une souche de cheminée, un conduit, un châssis de toit — il y a un raccord. C'est là que l'eau passe le plus souvent, et c'est le point que les recherches rapides oublient le plus.
La noue, c'est l'angle rentrant où deux pans se rejoignent. Tout le ruissellement du toit y converge. Une noue encrassée, percée ou mal relevée fait entrer beaucoup d'eau, très vite, et souvent loin du point d'apparition.
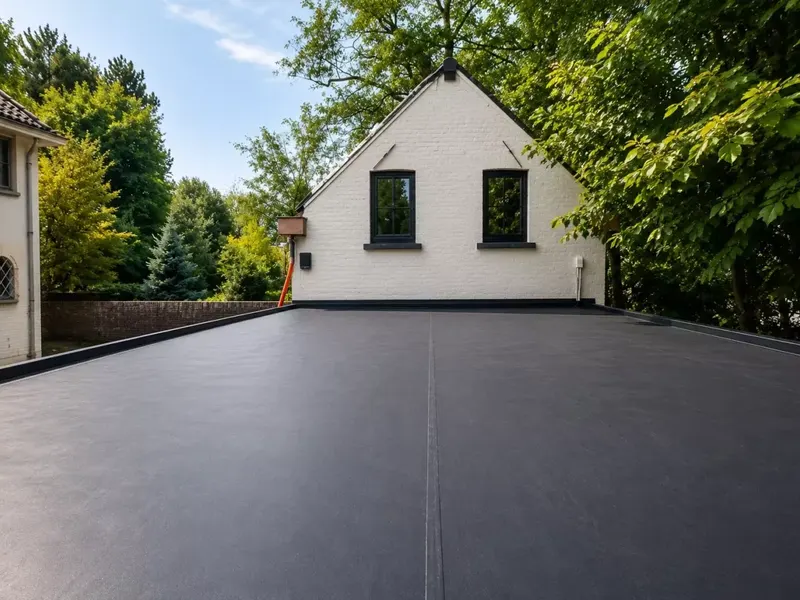
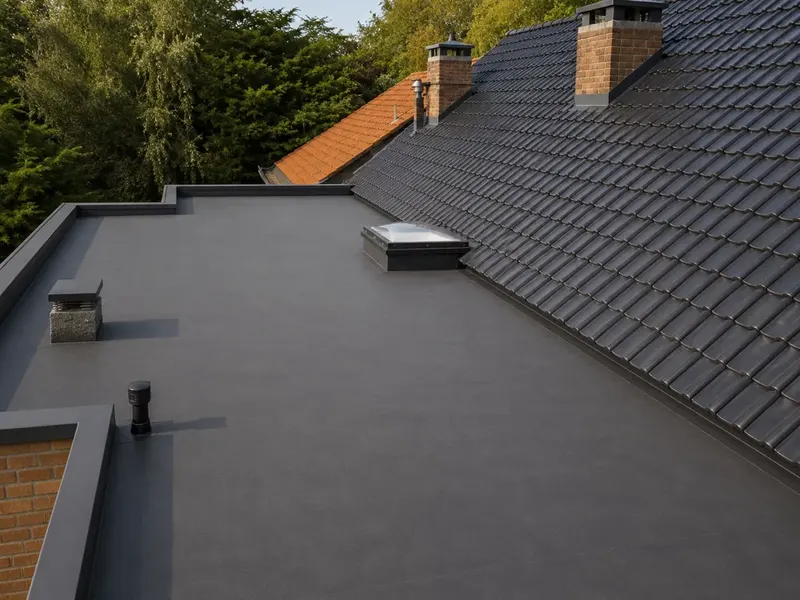
Sur une terrasse ou une faible pente, l'eau stagne au lieu de s'écouler. Le point d'entrée se situe alors dans un relevé d'étanchéité, autour d'une évacuation, ou dans une soudure de membrane fatiguée.
C'est la première chose à comprendre, et celle qui fait perdre le plus de temps et d'argent aux propriétaires. L'eau qui entre par la couverture ne tombe pas droit : elle suit la pente d'un chevron, court le long d'une panne, traverse un isolant, et ressort au premier point bas qu'elle trouve. Il n'est pas rare que le point d'entrée soit à trois ou quatre mètres de la tache visible au plafond, parfois de l'autre côté de la pièce.
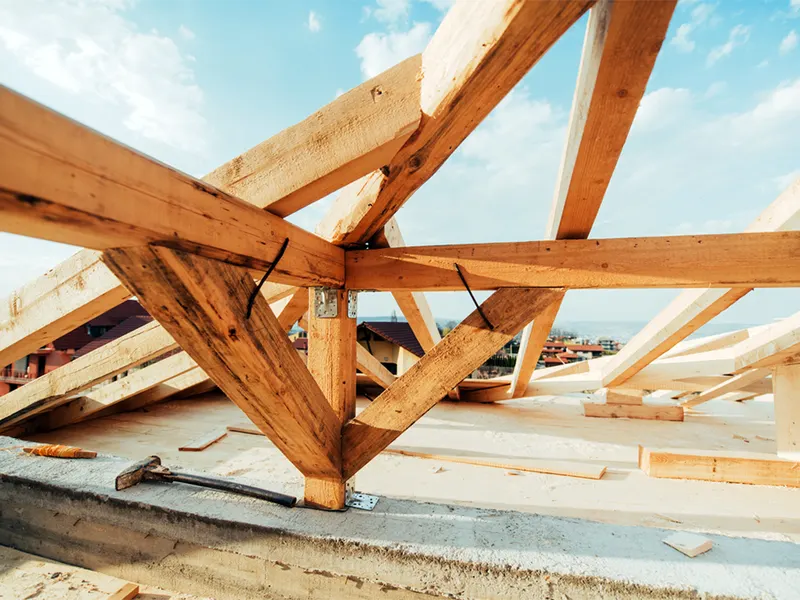
C'est pour cette raison qu'on ne commence jamais par le toit. On commence par l'intérieur : où est la tache, quelle forme a-t-elle, s'agrandit-elle par temps de pluie ou plutôt au dégel, y a-t-il des combles accessibles. Les traces sur une charpente racontent le trajet mieux que n'importe quelle inspection depuis le sol.
Une intervention qui remplace la tuile située pile au-dessus de la tache a une chance sur trois de tomber juste. Vous vous en apercevez à la pluie suivante.
Le diagnostic suit toujours la même progression, du moins invasif au plus invasif. On ne casse rien tant qu'on n'a pas éliminé le reste.
À la fin, on ne vous dit pas « ça doit venir de là ». On vous dit d'où ça vient, et on vous montre.
Certaines fuites résistent, et il faut le dire franchement plutôt que de facturer des heures. Trois cas reviennent régulièrement.
La fuite intermittente. Elle n'apparaît que par vent d'ouest, ou seulement lors de pluies longues. Une averse d'été ne la déclenche pas. Il faut alors reproduire les conditions — orientation, durée, débit — et non se contenter d'un arrosage rapide.
La condensation prise pour une fuite. Une toiture mal ventilée produit de l'eau sans qu'aucune goutte ne vienne de l'extérieur. Le symptôme est identique, la réparation n'a rien à voir : c'est un problème de ventilation, pas de couverture. Refaire une tuile n'y changera rien.
La fuite multiple. On en trouve une, on la répare, ça continue. C'est fréquent sur une couverture en fin de vie, et c'est le moment où la question honnête devient : réparer point par point, ou envisager la reprise du versant ? Nous vous donnons notre lecture, avec les deux chiffres.
À l'issue du diagnostic, vous recevez un compte rendu écrit : la cause identifiée, les photos prises pendant l'intervention, et la réparation préconisée avec son chiffrage. Ce document n'est pas une formalité — c'est souvent lui qui débloque un dossier d'assurance.
La prise en charge dépend de l'origine du sinistre, pas de son ampleur. Un dégât consécutif à une tempête ou à la grêle relève en général de la garantie « événements climatiques ». Une infiltration due à la vétusté de la couverture n'est, elle, pas couverte. Entre les deux, c'est l'expertise qui tranche — et elle tranche sur pièces.
Si des dommages intérieurs ont suivi l'infiltration, la convention IRSI peut s'appliquer entre assureurs. Nous ne gérons pas votre dossier à votre place, et nous ne vous promettons aucun remboursement : nous vous remettons le document technique dont vous aurez besoin pour le défendre.
Le diagnostic est facturé à partir de 180 € sur les neuf communes où nous intervenons. Il comprend le déplacement, le relevé intérieur, l'inspection de la couverture et le rapport écrit avec photos. Si vous nous confiez la réparation, ce montant est déduit de la facture finale.
Fourchettes indicatives. Le montant exact est arrêté après diagnostic sur place et figure au devis écrit, que vous recevez sous 24 h.
Questions fréquentes
À partir de 180 € pour un diagnostic complet sur nos neuf communes, rapport écrit inclus. Ce montant est déduit de la facture si vous nous confiez la réparation. Les fuites intermittentes, qui demandent un test à l'eau prolongé, peuvent dépasser cette base — nous vous le disons avant de commencer, jamais après.
Quand c'est possible, oui : une tuile à remplacer ou un solin à reprendre se traite dans la même intervention, avec votre accord sur le prix. Si la réparation demande du matériel particulier ou plus de temps, nous repassons à une date fixée avec vous.
C'est même très courant, et c'est le cas le plus difficile. Une fuite qui ne se déclenche que par vent d'ouest ou après plusieurs heures de pluie suppose un test à l'eau qui reproduit ces conditions — orientation, durée, débit. Un arrosage de dix minutes ne la révélera pas.
Cela dépend de l'origine. Un sinistre climatique relève en général de la garantie « événements climatiques » ; une infiltration liée à la vétusté, non. Nous ne vous promettons aucun remboursement : nous vous remettons un rapport écrit avec photos, qui est la pièce technique dont votre assureur a besoin.
Le plus souvent oui, sur une intervention ponctuelle. Cœur d'îlot, arrière de pavillon, mitoyenneté étroite, pente forte : nous préparons l'accès plutôt que de refuser le chantier, sans faire entrer d'engin dans votre jardin. Voir notre page sur les toitures difficiles d'accès.
Oui, pour la recherche de fuite et les reprises ponctuelles d'étanchéité. Sur une faible pente, le point d'entrée se trouve presque toujours dans un relevé, autour d'une évacuation ou sur une soudure de membrane. La réfection complète d'une étanchéité, en revanche, relève d'un étancheur.
Deux minutes au téléphone suffisent le plus souvent à savoir si c'est urgent, ce que ça implique, et à peu près ce que ça coûte.
06 59 35 93 93